貯金1,000万の壁が険しかった時の心境

どうも、こはるです😊

貯金800万円を超えて1,000万貯金を達成するときに

少しだけ停滞期のような時期がありました。

夢の1,000万まであとどのくらいの金額や期間がかかるか試算ばかりして気になって気になって・・・

気になればなるほど目標になかなか届かず、

そんな時に家電が壊れたりして臨時出費あり😭

それでも新たに少額貯金を強引に増やしてみたり、気にするが故あえて自らもがきに行く感じで。

ほんと気にしちゃいけないと思えば思うほど気になってしまいます。

なぜ気になるんだろうと思い考えてみたら、目標1,000万貯金が出来た後のことを一切考えていなかったことが原因でした。

1,000万ためる!!この目標が終点でした。

色々考え振り返ってみると

よく言う1,000万の壁というやつでしたね(笑)

もう、どうにでもなれというかいつかは1,000万円に届くだろうくらいの気持ちになるまで(1,000万貯金達成の計算を気が済むまでし続け)に何か月かかかりましたが、気にしないよう違うことを考えるようにしたらあっさりと到達しました。(ホッ😌)

余談ですが、1,000万貯金の中での目的別予算の中で一部を臨時出費用に振り分けて毎月少額で積み立てているのですが、

やはり、その臨時出費用のストックを積み上げようと思い、

目標50万円に設定してあと1年ちょっとで到達というときに(まぁ臨時出費用なのでいつ何があるかわからないのが前提ですが)

またまた出費があり、ゴ-ルが遠のきました。

30万までストックが減ってしまい、なんとか30万のストックをこれ以上減らさないようにする!!

と力強く思えば思うほど臨時出費があったり(もちろん臨時費用の予算だから使っていいんですけど💦)して、どうしても30万に手を付けたくないから月々の残業代で賄ってみたりして30万を死守していますが、

すぐに50万たまる予定が3年たっても30万代を抜け切れていません。

はぁ、気にしてはいけないんだけど気になって気になって・・・

なんなんでしょうね、心がざわざわします。

今まで経験したことのない貯金の次元に入るのに心がついていかないためにおこる壁??引き戻し(揺り戻し)なのでしょうか。

一喜一憂するとろくなことがないと貯金する経過で何度も経験しているのに平常心で淡々と積み上げていくことにしているはずが、少し感情的な自分が顔を出します(笑)

一喜一憂は感情の無駄遣い、本当に疲れるだけ。

疲れるのは家事と仕事だけでいいな😊

淡々と、淡々と・・・(笑)

目標が1,000万と近すぎて一喜一憂してしまうから思い切って目標を2,000万にしようかな

それと、臨時出費(故障等)がこれ以上ないようにするために、

より一層物を大事に(車や家電などすべて)丁寧に扱って、使い倒すことを心に誓いました(笑)
【1000万円貯金に至るまでの心の器を広げる為のキッカケや意識】【

貯金100万までが本当に辛かった!】

こはるの現在の総資産額 発表!!

貯金が継続できないときの心境ってどんなだったっけ・・・とふとした時に思い起こさせる

1,000万貯金をなるべく減らさないようにするためのお得なキーワードは1030万と590万、高校の授業料無償化にも影響する税金対策

どうも、こはるです😊

中学生、高校生の子供を持つ私ですが、

年々増加する食費、教育費が頭を悩ませています。

以前の話になりますが、すこしでも費用をかけない方法がないかと考えていた時に

ちょうどネットニュ-スやテレビで高校無償化の話題があり、

気になって文部省のホ-ムペ-ジを確認してみたところ、

令和2年4月から拡充されていて
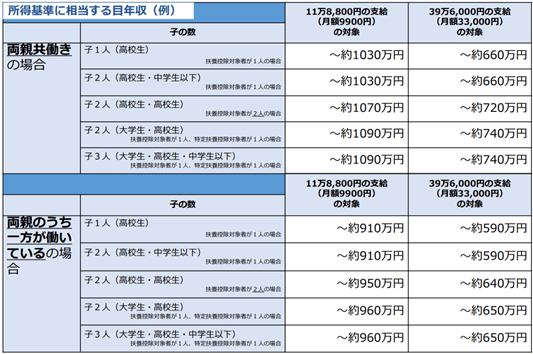
年収590万円未満世帯(目安)を対象として、就学支援金の支給上限額が
全国の私立高校の平均授業料を勘案した水準である
年額39万6,000円(全日制の場合)まで引き上げられたことによって、
授業料が実質無料化されたそうです。
それから、年収590万円以上1,030万円未満世帯(共働きで中学、高校の子の場合)については
年額11万8,800円が支給されるとのことで該当する子供を持つ親としてはとてもありがたい制度が

あることを見つけました。

さて、我が家は該当するのかな・・・

市町村民税の課税標準額×6% - 市町村民税の調整控除の額

所得よりも税金額での基準で支給額が決定するので該当するようになるならいろんな控除を使って税額を下げることでもらえるお金が増えて教育費の足しになります。

申請しないともらえないお金ですからしないことにはもったいない。

一定金額未満(税金が154,500円未満なら支給額は最大396,000円、154,500円以上304,200円未満なら支給額は118,800円)であることが前提のようです。

共働きのため、夫と私の源泉徴収を引っ張り出してきて確認しました。

計算しましたが、結局我が家は118,800円支給でした。

判定基準は課税所得なので、控除になる種類を増やすことで高校無償化の金額が変わるかもしれない。

iDecoに加入することで、掛け金が全額所得控除されるし、判定基準となる課税所得を抑えることも可能です。年収が1000万円を超える世帯は、iDecoの活用もぜひ検討されると高校無償化の118,800円がお得になるかもしれませんね。

iDeCo(イデコ)によって課税所得が低くなると、所得税額や住民税額が下がって、株式などの配当所得がある人は、配当所得についてはあえて所得税は確定申告により総合課税、住民税は申告不要という課税方式を選択することで、配当所得に対する税率を下げることも可能になるとより一層お得になりそうです。

iDeCo(個人型確定拠出年金)が対象の小規模企業共済等掛金控除や、医療費控除、地震保険料控除、生命保険料控除などがあります。こういった制度を活用して所得控除の対象になる金額を増やすことで無償化の範囲内になる可能性があるのでやれることはやってしまおう。

私は、子供が高校に入学する2年前にiDeCoを会社に申請して証券口座に追加して準備しました。

でも無償化の範囲内ではあるけれど最高額にはなりませんでしたが、おかげで年末調整の返金額が増額されたし悪いことは一つもありませんでした(毎月少額の管理手数料はかかりますか゛利益の税金は非課税です)。

所得が多い主人は税金が高いので主人のiDeCoの掛け金は多めにしています。

毎年、iDeCoよりはがきで運用成績が送られてきますか゛、プラス続きです。

60歳までおろせませんか゛毎年確認して運用成績を眺めて老後の資金を見守っていきたいと思っています。

資産を減らさない為に教育費をどうやりくりしていくか小学校入学からシュミレーションしてみると今自分のやるべきことが明確になってくる

資産の積み上げのレベルが上がるにつれて 結局自分の内面の本質的な思考改革にたどり着くんだなと 腑に落ちました・・・(笑)

年間の支出をボーナスをあてにせず12等分して月々の給料でまかない精神安定させよう

どうも、こはるです

年間の支出を12等分して月々の給料でためる

年に一回だけまとめて支払うものをボ-ナスで払っていた私はいつもボ-ナスの時期に振り分けを考えて不安でソワソワしていました。

そんな荒波を乗り越えて家計を健全にするために考えを巡らせて導き出した結果、

ボ-ナスの予算にしていた税金等の支出も毎月の給料で薄~くお金を貯めていって

何の心配もなく払えるほうが精神安定上最善だという結果になりました。

ここまで考えるまでに色々な方法を考えてシュミレ-ションしました。

12ヶ月で均等割をすることにしてと思い立ったものの

いざ支出を洗い出すとなると・・・時間をとってまたもや自分と向き合わないといけない面倒な作業。

いやいや、思い立った時点で一度しっかり考えればしばらくは楽できるしな(笑)

自動車税、固定資産税、車検、ふるさと納税資金、家電用積み立て

お中元・お歳暮、子供の誕生日の費用、父の日、母の日、冠婚葬祭

こんな感じかな、結構あるよね(泣)

それぞれの予算を合計して12等分。

月々の支払予算は結構かさばってしまうけど最初からよけておけば支払う時期になって焦らなくてよい精神の安定感は最高!!

落ち着いていられるよね。

ある程度貯金が安定的にできるようになったら

こんなひらめきもすんなり出てくるようになって

しかも、最初に貯金すると決めた時から時間をかけて立てた計画が計画倒れにならないように

慎重に積み上げる習慣を身につけていくことが出来てるので

3日坊主の心配は全くありません。

自分との約束をきちんと守れているから自分が信用できます(笑)

【貯金する過程の副産物で継続は60%の力でできるようになった】

【感情の無駄遣いに気付いて】

【1000万貯まった貯金を維持し続ける戦略を立てる為に】

【1000万貯金を目標にし、淡々とスキマ時間に考える癖がついた事】

【1000万貯金までの間にお金の勉強に興味を持ってもらいたくて子供達に伝えて効果抜群だった質問】

ボ-ナスの時期になるとなんだかソワソワして散財することばかり考えていた私が子供の進学のための教育費をより多く確保するためにボ-ナスを貯金することにした

どうも、こはるです

毎月一定額を貯金してきました。

頑張ってるよ~

だからこそ正直、

ボ-ナスくらいはパ-っと使いたい!!

将来の見通しをまったく考えることをしてこなかった私ですけども

ボ-ナスの時期になるとどこにディナーを予約して

みんなでワイワイしようかな~と

当たり前のように毎年毎年夏と冬のボ-ナス時期になると

そのことで頭がいっぱいで、仕事が手につかなくなることがありました。

しかし、結婚してが子供がだんだん大きくなるにつれ、経済状況も変化が見られ、共働き夫婦でもどちらかのボ-ナスが出なかった年があったりと

毎年もらえるボ-ナスって当たり前ではないんだなと思い知ることになりました

・・・これはまずい

安定的にもらえると思い込んでいたボ-ナスは実は不安定だったとは・・・

  • 半年に一度もらえるボ-ナスで浮かれている私は散財のことばかり考えている
  • 安定的にもらえないボ-ナスはあてにできない
  • ボ-ナス自体を子供の教育費のための貯金に変更

半年に一度もらえるボ-ナスで浮かれている私は散財のことばかり考えている

ボ-ナスの時期になると日ごろの我慢があふれ出して、

洋服を買いたい!!

おいしいご飯を食べに行きたい!!

化粧品やアクセサリ-を買いたい!!!

お金が余ることの喜びだけで散財したい!!欲望がムクムクと膨らんでいきました。

安定的にもらえないボ-ナスはあてにできない

結婚生活が長くなるにつれて業界が違うお互いの会社の景気不景気があからさまにわかり、

寸志の時期も数年間ありました。

主なボ-ナスの使い道は、

車の税金2台分、車検2台分、お中元お歳暮、家電の買いなおしetc、

これだけでボ-ナスのほとんどがなくなります。

あてにしていた時期はボ-ナスの金額がどれだけになるかソワソワしてしまって

使い道の金額に達するかしないかが毎回毎回心配でした。

共働きしていたおかげで予算をなんとか夏、冬のボ-ナスしのいでいけ、持ちこたえた感じです。

その時に感じたのは

本当にボ-ナスありきの生活は危ういし、あてにすると一気に負のスパイラルに入ってしまうなと。

心配の頻度が上がると精神安定上よろしくない。

将来の子供の教育費は毎年もらえないかもしれないが、ボ-ナスを資金にあて増やすしかない

いろいろな荒波を乗り越えて導き出した結果、

毎回ボ-ナスの時期に不安でソワソワするよりも

ボ-ナス支払いにしていたものを月払いに変えることにしました。

ボ-ナス自体を子供の教育費のための貯金に変更

ボ-ナスが出ても出なくても支払いには影響がありませんし、

二人とも支給ゼロのボ-ナスは今までなかったので

気負うことなく貯金に回せます。

これで一年間の内心配する頻度が圧倒的に減ることになり、

~したい!!

の欲求も同時に減りました。

私の場合、心配と欲求がイコ-ルです

自分を心配させないようにしていこうと思いました(笑)

2022年、明けましておめでとうございます 皆さん、子供たちのお年玉の管理はどうしていますか?資産管理の練習のために決めたこと。

【感情の無駄遣いに気付いて】

お金がない時 から今までで、貯金額が増えるごとに気持ちに余裕ができて自分が周りに与えている影響が変化していたこと

【感情の無駄遣い】

こはるの現在の総資産額 発表!!